
O Sicredi aumenta liberação crédito rural em 4,3% no 1º trimestre da safra 2026/27, segundo apuração publicada pelo Canal Rural nesta quinta-feira, 19 de novembro de 2026. O dado chama atenção porque ocorre em um cenário de retração das concessões de crédito rural nas linhas tradicionais. Em termos práticos, o movimento reforça a apetite do sistema cooperativo por financiar o campo quando bancos e canais convencionais ficam mais seletivos.
- O Sicredi ampliou a liberação de crédito rural em 4,3% no início da safra 2026/27.
- O crescimento acontece em um ambiente de menor oferta nas linhas tradicionais.
- O dado sinaliza mais espaço para cooperativas de crédito no financiamento do agronegócio.
- Para empresas B2B do agro, isso afeta investimento, compra de insumos, logística e planejamento comercial.
- A leitura estratégica é clara: quem vende para o agro precisa acompanhar crédito, safra e sazonalidade de perto.
Na prática, a notícia mostra que o financiamento ao agronegócio segue como um dos motores de decisão no mercado brasileiro. Quando há crédito disponível, o produtor compra insumos, investe em tecnologia, renegocia dívidas e organiza a operação com mais previsibilidade. Quando o crédito aperta, toda a cadeia sente: revendas, transportadoras, indústrias, seguradoras, distribuidores e prestadores de serviço.
Como estrategista digital e observador do mercado B2B, eu vejo esse tipo de dado como um sinal importante para qualquer empresa que vende para o agro. Não é apenas uma notícia financeira. É um termômetro de demanda, caixa, confiança e velocidade comercial. E isso muda a forma como marketing, vendas e relacionamento precisam atuar ao longo da safra.
O que significa o Sicredi aumentar a liberação de crédito rural?
Sicredi aumenta liberação crédito rural significa que a instituição cooperativa colocou mais recursos à disposição dos produtores, com crescimento de 4,3% no primeiro trimestre da safra 2026/27. Esse aumento indica maior participação da cooperativa no financiamento do agronegócio em um momento de aperto nas concessões tradicionais.
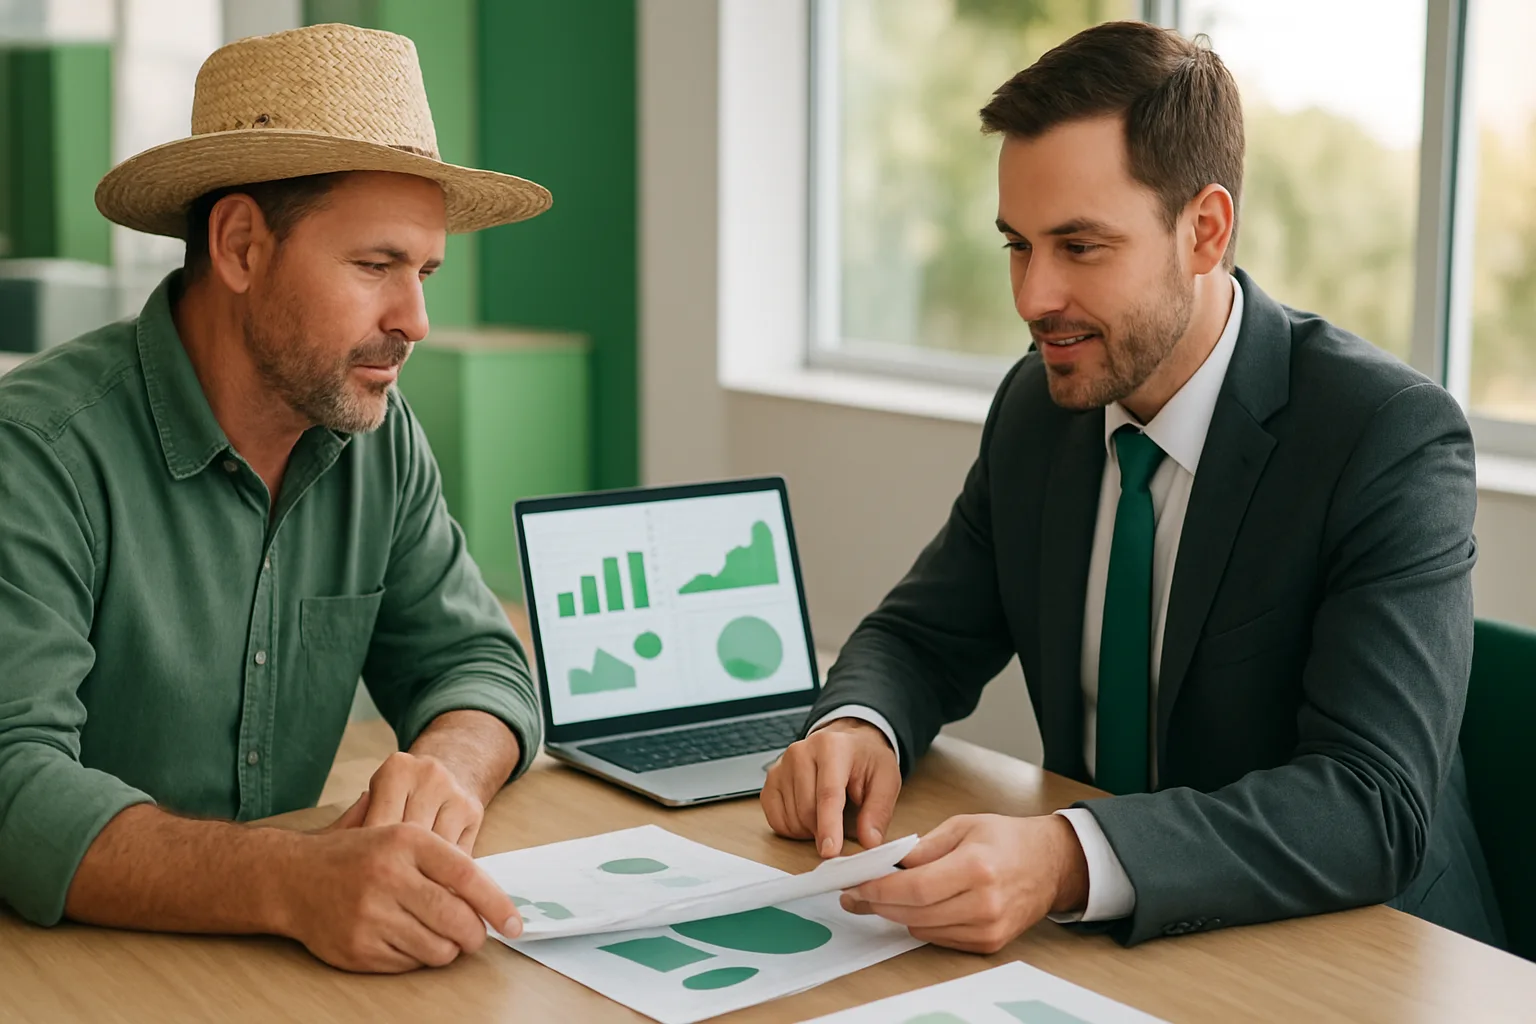
Para o produtor rural, isso pode representar mais fôlego para custeio, investimento e capital de giro. Para fornecedores do agro, significa potencial de aceleração nas compras e menor fricção na negociação comercial. Para o mercado, é um sinal de que o crédito cooperativo está ganhando relevância como alternativa ao crédito bancário convencional.
Por que essa informação importa para o mercado?
Porque crédito é combustível operacional. Sem crédito, a venda desacelera. Com crédito, a cadeia gira. Em setores como agroindústria, revenda de máquinas, defensivos, fertilizantes, logística e seguros, a disponibilidade financeira do produtor influencia diretamente o volume de pedidos, o ticket médio e até o timing das campanhas comerciais.
Além disso, cooperativas como o Sicredi costumam ter forte presença regional e relacionamento próximo com o associado. Isso torna a liberação de crédito mais conectada ao ciclo produtivo e à realidade de cada praça, o que pode acelerar decisões em comparação com estruturas mais centralizadas.
Por que o crescimento ocorreu em um cenário de retração do crédito tradicional?
O crescimento do Sicredi chama atenção justamente porque acontece quando linhas tradicionais de crédito rural mostram menor concessão. Isso sugere que o cooperativismo financeiro tem conseguido ocupar espaço onde bancos e instituições mais conservadoras estão reduzindo exposição, apertando critérios ou alongando prazos de análise.
Na prática, há alguns fatores que ajudam a entender esse movimento:
- Maior capilaridade regional das cooperativas, com conhecimento da base produtiva local;
- Relacionamento recorrente com o associado, que facilita análise e continuidade da carteira;
- Leitura mais próxima da safra, do fluxo de caixa e da capacidade de pagamento;
- Demanda persistente por crédito no agro, mesmo em ambiente de juros e risco mais sensíveis.
Para empresários que atuam no ecossistema do agronegócio, esse contexto importa porque a retração do crédito tradicional não elimina a demanda. Ela apenas redistribui a origem do recurso. E quando isso acontece, o mercado passa a depender mais de instituições que conseguem combinar risco, relacionamento e velocidade de liberação.
Como isso afeta empresas do agronegócio e B2B?
Afeta diretamente o ritmo de compras, o planejamento comercial e a previsibilidade de receita. Quando o produtor acessa crédito com mais facilidade, ele tende a antecipar aquisições e destravar investimentos. Isso beneficia empresas que vendem para a base produtiva e para a cadeia de distribuição.
Se você lidera marketing, vendas ou expansão em uma empresa média ou grande, o ponto central é este: crédito rural não é assunto apenas do financeiro do produtor. É uma variável comercial para a sua operação.
Setores que sentem o efeito primeiro
- Distribuidoras de insumos: maior previsibilidade de pedidos e melhores oportunidades de cross-sell.
- Transportadoras e logística: aumento de demanda em janelas de compra e escoamento.
- Indústrias: melhora no giro de pedidos e necessidade de alinhar produção ao calendário da safra.
- Seguradoras: mais espaço para proteção de máquinas, carga, produção e operações.
- Empresas de tecnologia agrícola: maior abertura para soluções de monitoramento, automação e eficiência.
Na rotina comercial, isso exige leitura de território, previsão de demanda e segmentação inteligente. Não basta disparar campanha genérica. É preciso entender onde o crédito está fluindo, em qual cultura, em qual região e em qual etapa da safra.
Se você quer aprofundar esse raciocínio em estratégias comerciais, vale ler também nosso conteúdo sobre qualificação de leads via multicanais e sobre gestão de leads no WhatsApp, porque o ciclo de venda no agro depende cada vez mais de resposta rápida e integração entre canais.
O que o dado revela sobre o comportamento do crédito no agro?
O dado revela que o crédito rural continua sendo uma variável estrutural do agronegócio brasileiro. Mesmo com oscilação nas linhas tradicionais, a demanda não desaparece. Ela migra para instituições com maior flexibilidade, melhor relacionamento ou proposta mais aderente ao perfil do produtor.
Do ponto de vista estratégico, isso indica três movimentos importantes:
- Mais competição entre financiadores para capturar a carteira do produtor;
- Maior importância da reputação local e da confiança no relacionamento;
- Mais pressão por eficiência comercial em empresas que dependem do calendário agrícola.
Em outras palavras, o produtor não compra apenas preço. Ele compra disponibilidade, prazo, segurança e conveniência. Esse comportamento abre espaço para cooperativas, fintechs especializadas, distribuidores com crédito embutido e operações estruturadas com parceiros financeiros.
O que muda para marketing e vendas?
Muda a forma de planejar a abordagem. Em vez de comunicar só produto, a empresa precisa comunicar solução de caixa, produtividade e previsibilidade. Em ciclos de safra, a mensagem comercial deve conversar com a necessidade financeira do cliente, e não apenas com a ficha técnica da oferta.
Isso vale para empresas que trabalham com grãos, proteína animal, armazenagem, irrigação, rastreabilidade, peças, pneus, software, telemetria e serviços financeiros. Se o crédito está mais acessível, a propensão à compra sobe. Se o crédito aperta, a jornada precisa de mais nutrição, prova de valor e relacionamento consultivo.
Como empresários podem usar essa notícia na prática?
Você pode usar essa notícia como gatilho para ajustar mercado, oferta e timing. Eu costumo orientar empresas B2B a lerem o noticiário financeiro não como informação solta, mas como mapa de demanda. Quando o Sicredi aumenta liberação crédito rural, isso indica onde pode haver janela comercial nos próximos meses.
Abaixo está um roteiro prático para aplicar esse tipo de informação na operação:
| Área | O que observar | Ação prática |
|---|---|---|
| Marketing | Regiões com maior circulação de crédito | Ajustar campanhas por praça, safra e cultura |
| Vendas | Perfil do produtor e fase da decisão | Priorizar leads com maior aderência ao ciclo agrícola |
| Comercial | Ticket médio e condições de pagamento | Estruturar ofertas com prazos e parcelamentos compatíveis |
| Operações | Capacidade de entrega e estoque | Preparar logística e abastecimento antes do pico |
| Diretoria | Risco de carteira e concentração | Revisar exposição por região, produto e canal |
Esse tipo de leitura é especialmente útil para companhias com CRM, ERP e múltiplos vendedores. Se o crédito se movimenta em uma região, sua equipe precisa ver isso rapidamente para reposicionar metas, roteiros e cadência de contato.
Na prática, o crédito rural pode orientar desde a agenda do time de campo até o investimento em mídia. É exatamente aqui que estratégia comercial e marketing de performance se conectam.
O que é crédito rural e por que ele influencia a economia real?
Crédito rural é o financiamento destinado a atividades do campo, como custeio, investimento, comercialização e industrialização da produção agropecuária. Ele é essencial porque ajuda o produtor a comprar insumos, manter a operação e financiar a safra sem depender exclusivamente do capital próprio.
O impacto vai além da porteira. Quando o crédito rural cresce, a economia real movimenta estoque, transporte, indústria, tecnologia e seguros. Quando encolhe, a retração aparece em cascata. Por isso, notícias como a do Sicredi interessam tanto ao agro quanto a empresas de outros setores que orbitam essa cadeia.
Exemplos de uso do crédito rural
- Compra de sementes, fertilizantes e defensivos;
- Modernização de máquinas e equipamentos;
- Ampliação de armazenagem e irrigação;
- Financiamento de estrutura para pecuária e lavoura;
- Apoio ao fluxo de caixa em períodos de safra e entressafra.
Ao olhar para esses usos, fica claro por que a liberação de crédito é tão importante para a tomada de decisão. Ela define a velocidade do investimento e o tamanho da oportunidade comercial para quem vende ao agro.
Como uma empresa pode se preparar para vender mais quando o crédito melhora?
Quando o crédito rural melhora, quem está organizado vende mais rápido. O mercado recompensa empresas com inteligência comercial, segmentação e resposta ágil. Isso vale especialmente para grupos com venda consultiva, múltiplos decisores e ciclo longo.
Eu recomendo um conjunto de ações simples, mas muito efetivas:
- Mapeie praças prioritárias com base no fluxo de safra e na atuação financeira local.
- Atualize o CRM com informações sobre cultura, tamanho da operação e estágio da negociação.
- Crie campanhas específicas por região, tipo de cliente e dor financeira.
- Integre marketing e vendas para agir rápido quando houver janela de compra.
- Revise ofertas e prazos para caber no fluxo de caixa do produtor.
Na Imagine Company, agência de marketing, vendas e automação em Goiânia que atende empresas em todo o Brasil, a leitura desses sinais faz parte da construção de campanhas mais inteligentes. Em mercados como agro, logística e indústria, não basta gerar lead. É preciso gerar lead certo, no momento certo, com abordagem certa. É aí que entramos com estratégia, automação e processo comercial.
Se sua operação precisa organizar funil, integrar canais e aumentar conversão, veja também nossos serviços de SEO e processo comercial, que ajudam a transformar informação de mercado em receita previsível.
Por que essa notícia deve entrar no radar de CEOs e diretores?
Porque ela aponta para uma redistribuição de força no financiamento do agro. Quando o Sicredi aumenta liberação crédito, ele sinaliza que há espaço para instituições com modelo cooperativo capturarem demanda em um cenário mais seletivo. Isso afeta a concorrência, a velocidade das compras e a estabilidade da cadeia.
Para um CEO ou diretor comercial, o valor da notícia está em antecipar movimento. Se o crédito está mais disponível, a demanda pode acelerar em determinados segmentos. Se você sabe disso antes do concorrente, ajusta mídia, equipe, estoque e orçamento com vantagem.
O erro mais comum é tratar o noticiário como conteúdo de consumo e não como insumo estratégico. No B2B, principalmente em agro e logística, informação bem lida vira receita.
Conclusão: o que o aumento da liberação de crédito do Sicredi sinaliza?
O fato de o Sicredi aumentar liberação crédito rural em 4,3% no 1º trimestre da safra 2026/27 mostra que o financiamento ao agro segue ativo, mesmo com retração nas linhas tradicionais. Na prática, isso fortalece o papel das cooperativas de crédito e cria novas oportunidades para empresas que vendem para o campo.
Para empresários, a leitura correta é simples: crédito disponível tende a acelerar decisões, compras e investimentos. Quem enxergar isso primeiro consegue planejar melhor marketing, vendas, logística e produção.
Se você quer transformar notícias de mercado em ação comercial concreta, a Imagine Company pode ajudar sua empresa a estruturar estratégia, mídia, automação e processo comercial para vender mais no timing certo. Fale com a nossa equipe e solicite um diagnóstico para sua operação.
Perguntas frequentes
O que significa o Sicredi aumentar a liberação de crédito rural?
Significa que a cooperativa ampliou o volume de recursos liberados para financiamento do agro. Isso normalmente favorece custeio, investimento e capital de giro dos produtores.
Por que esse crescimento é relevante em 2026?
Porque ele ocorre em um cenário de retração das concessões tradicionais de crédito rural. Isso indica que o cooperativismo está ganhando espaço no financiamento do campo.
Como essa notícia afeta empresas B2B?
Afeta o ritmo de compra do produtor e, consequentemente, a demanda por insumos, logística, seguros, máquinas e tecnologia. Para quem vende ao agro, é um sinal comercial importante.
Crédito rural influencia só o produtor?
Não. Ele influencia toda a cadeia: indústria, distribuição, transporte, armazenagem, seguros e serviços ligados ao agronegócio.
O que uma empresa deve fazer quando o crédito melhora?
Deve ajustar segmentação, timing de campanha, cadência comercial e oferta. O ideal é alinhar marketing e vendas para capturar a demanda no momento certo.
Onde foi publicada a informação sobre o Sicredi?
A apuração foi publicada pelo Canal Rural, nesta quinta-feira, 19 de novembro de 2026.
Fonte original: Canal Rural — Sicredi aumenta liberação de crédito rural em 4,3% no 1º trimestre da safra 2026/27.